Einzahlungen und Auszahlungen bei Pinnacle
 Available in US
Ladevorgang...
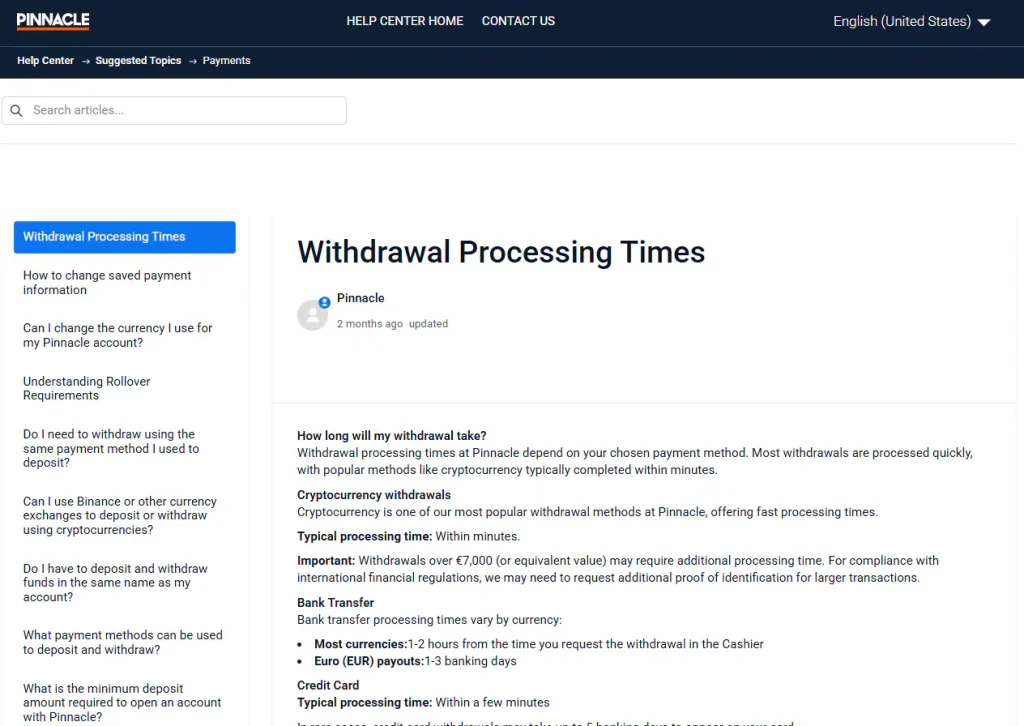
Pinnacle akzeptiert Einzahlungen per Banküberweisung, Karte und Kryptowährung. Für Auszahlungen stehen unter anderem Kryptowährungen, Euro-Banküberweisungen, Karten und Interac e-Transfer zur Verfügung. Die Bearbeitungsdauer reicht je nach Verfahren von wenigen Minuten bis zu mehreren Bankarbeitstagen.
Inhaltsverzeichnis
Einzahlungswege und Kosten
Pinnacle unterstützt Einzahlungen über Banküberweisungen, Karten von Visa und Mastercard sowie Kryptowährungen. Im Zahlungsbereich erscheinen außerdem Anbieter wie Skrill, Neteller, Payz, MuchBetter, Paysafecard, Neosurf, AstroPay und JCB. Welche Methoden für ein einzelnes Wettkonto tatsächlich bereitstehen, hängt von dessen Land und Kontowährung ab. Für die Eröffnung eines Kontos gibt Pinnacle keinen einheitlichen Mindestbetrag vor; die einzelnen Zahlungsverfahren besitzen eigene Einzahlungsgrenzen.
| Einzahlungsweg | Merkmal |
|---|---|
| Banküberweisung | Eine Übertragung zwischen Bankkonto und Wettkonto. |
| Visa oder Mastercard | Kartenzahlung mit dem jeweiligen Kartenverfahren. |
| Kryptowährung | Übertragung eines digitalen Vermögenswerts über ein passendes Netzwerk. |
| Elektronische Zahlungsdienste | Ein Zahlungsauftrag wird über einen gesonderten Dienst oder ein Guthaben abgewickelt. |
Risiko: Wiederholte Einzahlungen können finanzielle Grenzen schnell ausschöpfen. Pinnacle bietet tägliche, wöchentliche und monatliche Einzahlungslimits zur Kontrolle solcher Beträge.
Ein Zahlungsweg legt zunächst fest, wie Geld zum Konto übertragen wird. Danach gelten die Wettannahme und die Umsatzbedingungen für dieses Guthaben. Bei einer Banküberweisung gehört zur Zahlungsabwicklung regelmäßig eine Identifikation von Absender und Empfängerkonto. Bei einer Karte greifen die Freigabeverfahren der jeweiligen Kartenorganisation und der beteiligten Bank. Kryptowährungstransfers verwenden eine Netzwerkadresse; die korrekte Zuordnung ist für die Übertragung technisch erforderlich.
Die Wahl eines Verfahrens kann mit unterschiedlichen Mindestbeträgen und Kosten verbunden sein. Eine allgemeine Gebührentabelle für Einzahlungen lässt sich daraus nicht ableiten. Pinnacle bestimmt die konkret verfügbaren Optionen anhand von Konto und Währung; ein kartengebundener Betrag und ein Betrag aus einem elektronischen Zahlungsdienst können auf getrennten technischen Wegen zum Wettkonto gelangen.
Auszahlungswege und Dauer
Pinnacle bietet Auszahlungen über Kryptowährung, Banküberweisung, Karte und Interac e-Transfer an. Die Bearbeitungszeiten unterscheiden sich deutlich. Kryptowährungsübertragungen erfolgen gewöhnlich innerhalb einiger Minuten. Eine Euro-Banküberweisung dauert normalerweise ein bis drei Bankarbeitstage. Kartenauszahlungen werden oft innerhalb weniger Minuten bearbeitet, können in einzelnen Fällen aber bis zu fünf Bankarbeitstage benötigen. Bei Interac e-Transfer ist eine Bearbeitung innerhalb eines Arbeitstages vorgesehen.
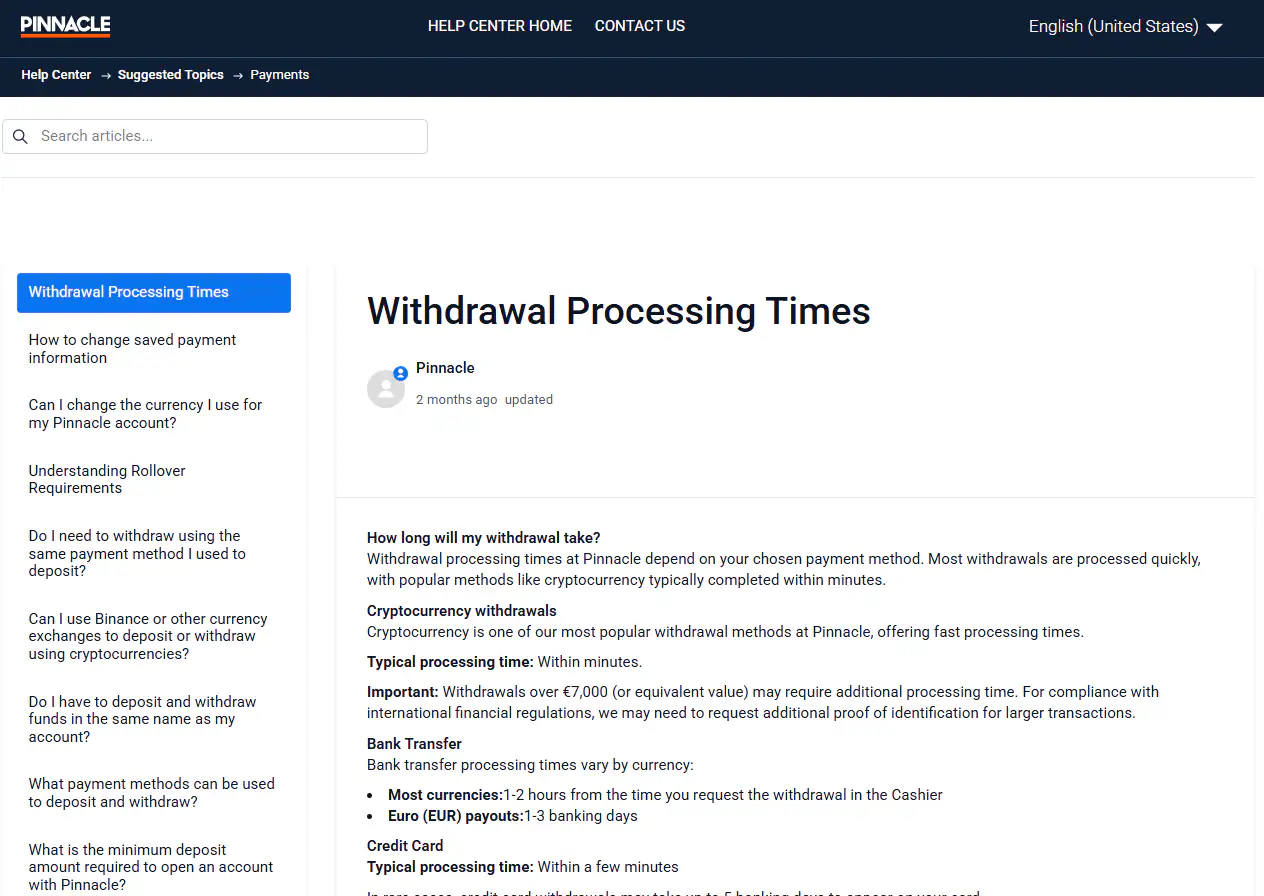
| Auszahlungsweg | Übliche Bearbeitungsdauer |
|---|---|
| Kryptowährung | Innerhalb weniger Minuten. |
| Banküberweisung in Euro | Ein bis drei Bankarbeitstage. |
| Kartenauszahlung | Oft wenige Minuten, ausnahmsweise bis zu fünf Bankarbeitstage. |
| Interac e-Transfer | Innerhalb eines Arbeitstages. |
Eine Auszahlungsfrist beginnt erst im Rahmen der Verarbeitung eines konkreten Auftrags. Eine davor notwendige Kontoprüfung beeinflusst deshalb den Zeitpunkt, zu dem die Übertragung tatsächlich beginnen kann. Pinnacle kann bei Beträgen über 7.000 € zusätzliche Dokumente prüfen. Auch bei einer Änderung von Karte oder Zahlungsmethode kann ein weiterer Identitätsabgleich erforderlich werden.
Bei Bankarbeitstagen zählen die Tage, an denen die beteiligten Banken ihre regulären Zahlungsprozesse durchführen. Ein am Wochenende veranlasster Auftrag kann daher anders im Kalender liegen als ein identischer Auftrag zu Beginn der Arbeitswoche. Minutenangaben bei Kryptowährungen und Karten beschreiben hingegen kürzere technische Bearbeitungswege. Für die Zuordnung zum Empfänger bleiben die jeweiligen Zahlungsdaten maßgeblich.
Die Bearbeitung einer Zahlung und die Kommunikation mit dem Kundenservice sind getrennte Vorgänge: Pinnacle beantwortet allgemeine Anfragen per E-Mail oder Echtzeitnachrichtendienst und bietet diese Kontaktwege rund um die Uhr an.
Gebühren bei wiederholten Auszahlungen
Pinnacle ermöglicht einen Auszahlungsauftrag pro Kalendermonat ohne eigene Auszahlungsgebühr. Die Höhe dieses ersten Auszahlungsbetrags spielt für die kostenlose Bearbeitung keine Rolle. Für weitere Aufträge im selben Monat berechnet Pinnacle eine Gebühr, deren Höhe sich nach dem jeweiligen Zahlungsweg richtet. Eine Auszahlungsserie wird somit nicht allein nach ihrer Gesamtsumme beurteilt, sondern auch nach der Anzahl der Aufträge.
- Erste Auszahlung im Monat
- Pinnacle verzichtet beim ersten Auftrag auf die eigene Auszahlungsgebühr.
- Weitere Auszahlung
- Die Gebühr wird nach der für den gewählten Zahlungsweg geltenden Regel bestimmt.
- Einzahlungsumsatz
- Ein zusätzlicher Kostenfaktor kann entstehen, wenn eine Auszahlung vor vollständigem Erreichen des vorgeschriebenen Wettumsatzes erfolgt.
Beispielsweise kann ein Kontoinhaber in einem Monat zunächst eine kleine Auszahlung durchführen und später einen größeren Betrag übertragen wollen. Die kostenfreie Monatsauszahlung ist dann bereits durch den ersten Auftrag verbraucht. Verteilt sich die Kontobewegung stattdessen auf eine einzige Übertragung, bleibt sie unter der Regel des ersten kostenlosen Monatsauftrags. Dieses Beispiel betrifft nur die Anzahl der Auszahlungen; die Auszahlung selbst setzt vorhandenes Guthaben voraus.
Gebühren können auf verschiedenen Ebenen entstehen. Pinnacle bestimmt die eigene Gebühr für weitere Aufträge abhängig vom Auszahlungsweg. Die technische Ausführung durch einen Zahlungsdienst oder eine Bank hat daneben ihre eigenen Bearbeitungsprozesse. Eine Gebühr für den Auftrag ist auch keine Wetteinsatzsteuer: Beide Beträge haben verschiedene Grundlagen und erscheinen an unterschiedlichen Stellen einer Zahlungsrechnung.
Für den Kontostand ist der tatsächlich abgebuchte Betrag entscheidend. Bei einem gebührenpflichtigen Auftrag vermindert die Belastung den frei verfügbaren Betrag. Eine zusätzliche Wette im Sportprogramm folgt dagegen der angenommenen Quote und den Regeln zur Abrechnung des Wettscheins.
Einzahlungsumsatz vor der Auszahlung
Pinnacle verbindet Einzahlungen mit einem erforderlichen Wettumsatz. Für die meisten üblichen Zahlungsverfahren beträgt dieser Umsatz das Dreifache des eingezahlten Geldes; Kryptowährungseinzahlungen haben die einfache Umsatzanforderung. Ein Auszahlungsauftrag vor Erreichen des vollständigen Umsatzes kann nach Erreichen eines einfachen Mindestumsatzes einer besonderen Gebühr unterliegen. Pinnacle setzt dafür den höheren Wert aus zehn Prozent der Auszahlung und dem Gegenwert von 20 USD an.
| Einzahlungsart | Erforderlicher Wettumsatz |
|---|---|
| Gewöhnliche Zahlungsverfahren | Das Dreifache des eingezahlten Betrags. |
| Kryptowährungen | Das Einfache des eingezahlten Betrags. |
Eine beispielhafte Bankeinzahlung über 50 € würde demnach 150 € an erforderlichem Wettumsatz auslösen. Zwei angenommene Wetten von jeweils 25 € ergeben zusammen erst 50 € Umsatz. Weitere Wetten könnten den Umsatzzähler erhöhen, unabhängig davon, ob die ersten beiden erfolgreich waren. Entscheidend ist die Summe der dafür anrechenbaren Einsätze.
- Der eingezahlte Betrag bildet die Ausgangssumme der für diese Zahlungsart geltenden Umsatzregel.
- Angenommene Wettscheine erhöhen mit ihrem anrechenbaren Einsatz den geleisteten Wettumsatz.
- Der angesammelte Umsatz wird mit der erforderlichen Gesamtsumme verglichen.
- Bei einem früheren Auszahlungsauftrag ist die besondere Gebührenregel zusätzlich zur Monatsregel zu berücksichtigen.
Eine hypothetische vorzeitige Auszahlung in Höhe von 400 USD führt bei zehn Prozent zu 40 USD. Diese Summe ist höher als der alternative Gegenwert von 20 USD, sodass im Beispiel der prozentuale Betrag greift. Bei einem kleineren Auftrag kann die feste Vergleichsgröße entscheidend sein. Die tatsächliche Gebührenwährung wird bei einer konkreten Kontobewegung entsprechend umgerechnet.
Kontoüberprüfung und Auszahlungsfreigabe
Pinnacle prüft die Identität eines Kontoinhabers anhand geeigneter Dokumente. Dafür kommen Reisepass, Personalausweis, Aufenthaltstitel oder Führerschein in Betracht. Als Adressnachweis eignen sich Kontoauszug, Versorgerrechnung, Schreiben einer Behörde oder Mietvertrag; das Adressdokument soll aus den letzten sechs Monaten stammen. Die Identitätsprüfung erfolgt in einem geschützten Kontoverfahren.
- Ein Dokument belegt den Namen und weitere Identitätsmerkmale der betreffenden Person.
- Ein ergänzender Nachweis verbindet diese Person mit ihrer Wohnadresse.
- Die eingereichten Dateien werden auf Lesbarkeit, Gültigkeit und Übereinstimmung der Angaben geprüft.
- Bei einer neuen Karte oder einer höheren Auszahlung können zusätzliche Angaben verlangt werden.
- Nach erfolgreicher Freigabe richtet sich die anschließende Zahlungsdauer nach der gewählten Auszahlungsmethode.
Eine gewöhnliche Identitätsprüfung erledigt Pinnacle häufig innerhalb weniger Minuten. Zusätzliche Unterlagen zum Wohnort, zu einer Bankverbindung oder zur Karte können bis zu 72 Stunden beanspruchen; komplexere Fälle können länger dauern. Die Dokumentenprüfung und der spätere Geldtransfer finden damit nacheinander statt.
Bei einer Auszahlung über 7.000 € kann Pinnacle weitere Prüfungen vorsehen. Eine Änderung der Zahlungsart kann ebenfalls einen neuen Abgleich auslösen, weil der neue Zahlungsweg einer Kontoperson eindeutig zugeordnet werden muss. Die Dokumente sind dabei dem jeweiligen Zweck zugeordnet: Ein Ausweis enthält Identitätsmerkmale, ein Kontoauszug kann Wohnadresse oder Zahlungsverbindung belegen.
Der Einmalcode für die optionale Zwei-Faktor-Authentifizierung schützt den Zugang beim Anmelden zusätzlich. Ein solcher Anmeldecode ersetzt nicht die gesonderte Dokumentenkontrolle eines Auszahlungsauftrags. Pinnacle unterstützt die Überprüfung per Dateiupload sowie bei Bedarf per E-Mail oder Telefon. Für konkrete Vorgänge nutzt Pinnacle E-Mail und Echtzeitnachrichtendienst als Kontaktwege.
Zahlungswährung und Umrechnung
Pinnacle unterstützt Konten in Euro und US-Dollar sowie je nach Kontokonstellation in einer örtlichen Währung. Die Währung des Kontos bestimmt, in welcher Einheit Kontostand, Einzahlungen und Auszahlungen dargestellt werden. Pinnacle ermöglicht eine Änderung der Kontowährung auf Anfrage genau einmal; danach lässt sich diese Änderung nicht rückgängig machen.
- Ein Euro-Konto führt Saldo und Kontobewegungen in Euro.
- Ein Dollar-Konto ordnet dieselben Vorgangstypen dem US-Dollar zu.
- Eine Umrechnung entsteht, wenn Zahlungsquelle und Kontowährung voneinander abweichen.
- Die einmalige Änderung der Währung betrifft die weitere Darstellung des Kontos und kann zusätzliche Umrechnungen bei Zahlungen auslösen.
Bei einer Kartenzahlung in einer anderen Währung kann die beteiligte Bank einen Umrechnungskurs verwenden. Auch der empfangene Auszahlungsbetrag kann sich verändern, wenn der Zahlungsdienst zwischen zwei Währungen überträgt. Der im Zahlungsweg verwendete Kurs ist dann eine eigenständige Größe neben dem Wettkonto und den Dezimalquoten der angenommenen Wetten.
| Zahlungssituation | Währungsbezug |
|---|---|
| Einzahlung mit gleicher Kontowährung | Die Zahlung und das Guthaben werden in derselben Rechnungseinheit geführt. |
| Einzahlung mit abweichender Kartenwährung | Beim Zahlungsdienst kann eine Umrechnung zwischen den beiden Einheiten erfolgen. |
| Auszahlung an ein fremdwährungsführendes Bankkonto | Die empfangende Bank kann den Betrag in ihrer Kontowährung verbuchen. |
Ein fiktiver Umrechnungskurs von 1 € zu 1,10 USD ergibt bei 100 € einen Wert von 110 USD, bevor mögliche Gebühren betrachtet werden. Dieser Wert ist ein Rechenbeispiel für den Währungswechsel und kein fester Kurs bei Pinnacle. Die tatsächlich gebuchte Summe richtet sich beim Zahlungsdienst nach dem im Moment der Verarbeitung angewendeten Kurs.
Verlässliche Belege und Kontoschutz
Pinnacle bietet eine freiwillige Zwei-Faktor-Authentifizierung per E-Mail an. Nach Aktivierung wird beim jeweiligen Anmeldung ein einmaliger Code abgefragt. Der zusätzliche Schritt setzt voraus, dass der zugehörige E-Mail-Zugang geschützt bleibt. Eine Weitergabe von Anmeldecodes kann den zweiten Schutzfaktor wirkungslos machen.
- Ein Identitätsdokument enthält Name, Bild oder weitere Merkmale und dient der Zuordnung zum Kontoinhaber.
- Ein Adressdokument ordnet die Person einer Anschrift zu und unterstützt die Kontoverifizierung.
- Ein Kontoauszug kann sowohl für die Zahlungszuordnung als auch für einen Adressabgleich verwendet werden.
- Ein Kartennachweis kann beim Wechsel des Zahlungswegs oder während einer zusätzlichen Prüfung erforderlich werden.
Pinnacle speichert eingereichte Verifizierungsdokumente in geschützten Systemen mit begrenztem Mitarbeiterzugriff. Bei einem Zahlungsauftrag stimmen Kontoinhaber, verwendeter Zahlweg und die angegebene Währung zusammen. Abweichende oder unvollständige Angaben führen in Zahlungsabläufen häufig zu zusätzlichem Klärungsbedarf, weil die Auszahlung einer bestimmten Person und einem bestimmten Verfahren zugeordnet werden muss.
Die Dokumentenkontrolle ist für Banken und andere Zahlungsdienste ein wesentlicher Bestandteil der Zuordnung von Transaktionen. Ein Kontoinhaber kann mehrere Dokumententypen zur selben Person besitzen; für einen Adressnachweis zählen vor allem die enthaltene Anschrift und das Alter des Nachweises. Bei einer Karte stehen dagegen die zur Zahlungszuordnung benötigten Informationen im Vordergrund.
Im mobilen Browser und am Computer folgt der Zugang denselben Grundlagen: Sitzung, Anmeldung und gegebenenfalls Einmalcode. Pinnacle bietet den mobilen Zugriff über den Browser an. Bei einem Auszahlungsauftrag bleiben darüber hinaus der eingezahlte Betrag, die Umsatzanforderung und das gewählte Zahlungsnetzwerk entscheidend.